


Fissures
Fissures après une inondation ou une tempête : quelle garantie
Après une crue, des pluies exceptionnelles ou un coup de vent, des fissures apparaissent ou s’élargissent. Sont-elles dues à l’événement, préexistantes ou liées à un défaut de construction ? La réponse conditionne la garantie qui s’applique : catastrophe naturelle, garantie tempête du contrat, garantie décennale ou simple entretien.
Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France

Fissures
L’essentiel
Une inondation peut saturer le sol, affouiller des fondations ou exercer une poussée sur les murs ; une tempête sollicite toitures, pignons et cheminées. Mais un événement révèle aussi des faiblesses anciennes. La garantie des catastrophes naturelles suppose un arrêté pour la commune et la période ; la tempête relève en règle de la garantie prévue au contrat d’assurance ; un défaut de construction récente relève de la décennale. Des constats datés et une expertise permettent de faire la part des choses.
Événements
Ce que l’eau et le vent font à une maison
Une crue ou un ruissellement intense sature le sol de fondation, qui perd une partie de sa portance pendant quelques jours ou semaines. Le courant peut affouiller le pied d’un mur ou d’une terrasse, en emportant les terres qui l’appuient. La poussée de l’eau contre un mur de sous-sol ou de clôture peut le fissurer, voire le renverser.
Au retrait de l’eau, le sol se tasse en séchant, parfois de façon inégale, ce qui ouvre des fissures dans les semaines suivantes. Une tempête sollicite les toitures, les cheminées, les pignons et les ouvrages légers comme les vérandas ou les carports. Un arbre déraciné peut endommager une façade ou soulever des dallages et des réseaux.
Les embruns poussés par le vent et les chocs des vagues touchent les maisons de front de mer. Ces mécanismes laissent des traces caractéristiques, qui se distinguent de l’usure ou des défauts anciens. Leur reconnaissance demande des constats rapides, avant que les réparations d’urgence ne les effacent.
Les photos prises pendant et juste après l’événement sont précieuses. Elles montrent la hauteur d’eau, les zones touchées et l’état de la maison à ce moment. Une remontée de nappe, après des semaines de pluie, peut aussi soulever un dallage ou inonder un sous-sol sans débordement visible de cours d’eau. Une maison ancienne, aux fondations peu profondes, réagit plus vite qu’une construction récente à la saturation du sol.
Département
Les arrêtés dans les Côtes-d’Armor
Les Côtes-d’Armor ont connu beaucoup d’arrêtés de catastrophe naturelle pour inondations et coulées de boue. Dinan en compte treize pour ce motif, Plérin dix, Lamballe-Armor huit, selon la base nationale des arrêtés. Fin décembre 1999, un arrêté a reconnu dans beaucoup de communes à la fois des inondations, des mouvements de terrain et, sur le littoral, des chocs mécaniques liés à l’action des vagues. Sur la côte, plusieurs communes ont fait l’objet d’arrêtés pour l’action des vagues, comme Plérin ou Perros-Guirec, quatre fois chacune.
Ces arrêtés portent sur une période précise et sur des phénomènes précis. Un dommage survenu en dehors de cette période, ou dû à un autre phénomène, n’entre pas dans la garantie. La liste des arrêtés pour une commune se consulte sur Géorisques. Elle figure aussi dans l’état des risques remis lors d’une vente ou d’une location.
Une commune peut demander la reconnaissance après un événement ; la mairie centralise les déclarations des habitants. Signaler rapidement les dommages en mairie aide à constituer cette demande. L’arrêté, une fois publié, ouvre un délai pour déclarer le sinistre à son assureur. Les communes de fond d’estuaire ou de vallée, comme Dinan sur la Rance, cumulent ainsi des arrêtés répétés sur plusieurs décennies.
Garanties
Quelle garantie pour quel dommage
La garantie des catastrophes naturelles est incluse dans les contrats d’assurance de biens, selon l’article L125-1 du code des assurances. Elle joue pour les dommages directs causés par l’intensité anormale d’un agent naturel, lorsque l’état de catastrophe naturelle est constaté par arrêté. La déclaration se fait auprès de l’assureur dans le délai fixé après la publication de l’arrêté au Journal officiel. Une franchise légale reste à la charge de l’assuré.
Les dommages dus au vent relèvent en règle de la garantie tempête du contrat, distincte de la garantie des catastrophes naturelles. Pour une maison de moins de dix ans, un défaut de construction révélé par l’événement peut relever de la garantie décennale. Un dommage dû à un défaut d’entretien, comme une gouttière bouchée, relève de la responsabilité du propriétaire. Plusieurs causes peuvent se combiner : l’expertise sert précisément à les distinguer.
L’assureur mandate son expert ; l’assuré peut se faire assister par son propre expert. Les contestations se règlent d’abord à l’amiable, sur la base des constats. Un rapport indépendant renforce la position de l’assuré dans ces échanges. Les contrats d’assurance habitation précisent aussi les dommages couverts par la garantie dégâts des eaux, qui ne se confond pas avec l’inondation.
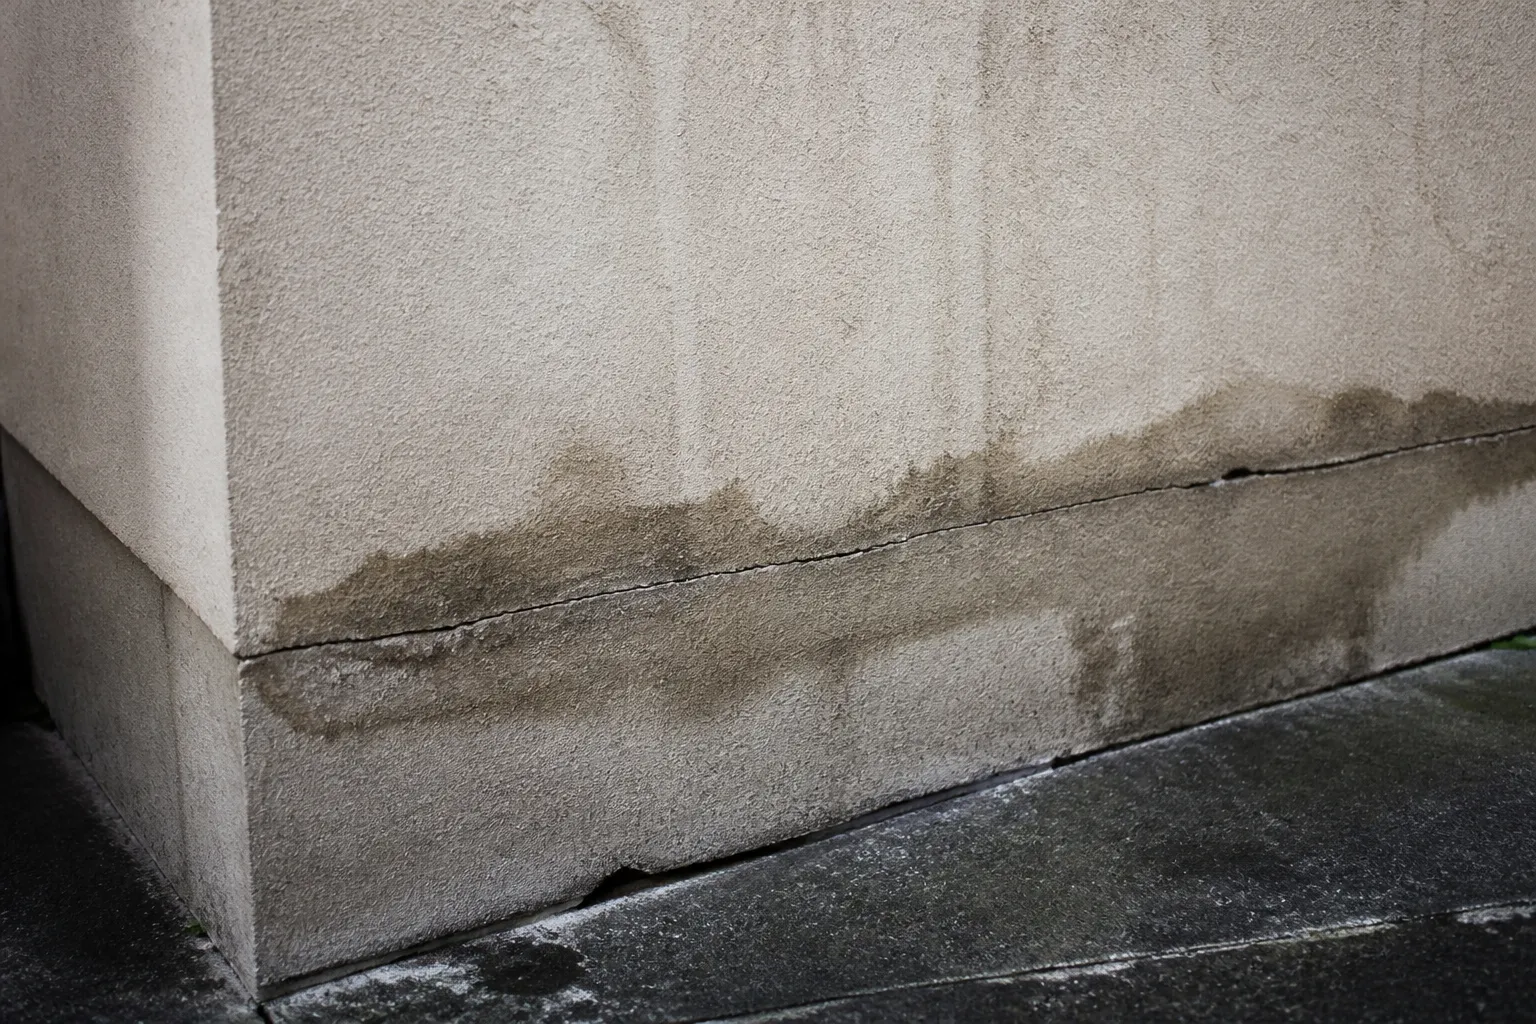
Un pied de mur marqué par l’eau, avec une fissure horizontale : un constat daté distingue l’effet de l’événement.
Préexistant
Fissure nouvelle ou fissure révélée
Un événement naturel peut créer une fissure, ou révéler et aggraver une fissure qui existait déjà. Des photos antérieures, un état des lieux ou un rapport d’achat permettent de comparer. Une fissure aux bords patinés, rebouchée ou peinte, existait avant l’événement. Une fissure aux arêtes vives, sans poussière ni salissure, est récente.
Une fissure qui s’élargit après l’événement, alors qu’elle était stable, traduit une aggravation. L’expert mesure, photographie et date chaque fissure, puis la relie ou non à l’événement. Il recherche aussi les traces de l’eau : ligne de niveau, dépôts, affouillements, sol tassé. Pour une tempête, il examine la toiture, les rives, la cheminée et les fixations.
Cette distinction conditionne la prise en charge : seule l’aggravation due à l’événement relève de sa garantie. Elle se discute avec l’expert de l’assureur, pièces à l’appui. Un suivi des fissures dans les mois suivants montre si le mouvement s’est stabilisé. Un rapport d’expertise réalisé lors de l’achat de la maison constitue une excellente référence de l’état antérieur.
Réagir
Les bons réflexes après l’événement
Mettre en sécurité les occupants et couper l’électricité si l’eau a atteint les installations. Photographier les dommages, la hauteur d’eau et les fissures, avec un repère de mesure et la date. Déclarer le sinistre en mairie, puis à l’assureur dès la publication de l’arrêté ou, pour une tempête, dans le délai du contrat. Conserver les éléments endommagés jusqu’au passage de l’expert de l’assureur, sauf danger.
Réaliser les mesures conservatoires nécessaires, bâchage, étaiement, pompage, et garder les factures. Faire sécher la maison progressivement, en ventilant, avant de refaire les finitions. Ne pas reboucher les fissures avant leur constat, pour ne pas effacer les preuves. Surveiller les fissures dans les semaines suivantes, pendant le séchage du sol.
Faire vérifier l’installation électrique avant sa remise en service si elle a été immergée. Demander un avis indépendant si les conclusions de l’expert de l’assureur paraissent incomplètes. Garder l’ensemble des pièces dans un dossier unique. Un relevé de la hauteur d’eau, photographié sur un mur avec un mètre, aide l’expert de l’assureur à mesurer l’ampleur du sinistre.
Expertise
Le rôle de l’expert indépendant
L’expert indépendant constate les dommages, les mesure et les photographie, avec une méthode reproductible. Il recherche leur cause et leur lien avec l’événement, en tenant compte de l’état antérieur. Il distingue ce qui relève de la catastrophe naturelle, de la tempête, de la construction ou de l’entretien. Il peut assister l’assuré lors de la réunion d’expertise organisée par l’assureur.
Il formule des préconisations de réparation, en séparant l’urgence du différé. Son rapport sert de base aux devis et aux échanges avec les entreprises. Pour une fissure liée à l’humidité, ses constats complètent ceux d’une expertise humidité. Avant un achat dans une commune exposée, il lit la maison au regard des événements passés.
Son intervention est indépendante de l’assureur et de toute entreprise de travaux. Les préconisations sont couvertes par une assurance décennale. Le prix d’une expertise figure sur notre page tarifs. Il peut aussi indiquer les travaux de prévention utiles pour limiter les dommages lors d’un prochain épisode.
Le dossier de déclaration : photos, mesures et factures rassemblées dès les premiers jours.
Pour aller plus loin
Articles et expertises liés
Nos prestations et nos guides sur le même sujet.
Questions fréquentes
Questions fréquentes
Une fissure après une inondation est-elle couverte ?
Au titre des catastrophes naturelles, si un arrêté est publié pour la commune et que le lien avec l’événement est établi.
La tempête est-elle une catastrophe naturelle ?
Les dommages dus au vent relèvent en règle de la garantie tempête du contrat, distincte de la garantie catastrophe naturelle.
Que faire avant le passage de l’expert de l’assureur ?
Photographier, déclarer, réaliser les mesures conservatoires et ne pas reboucher les fissures.
Comment prouver qu’une fissure est nouvelle ?
Par des photos antérieures, un état des lieux ou un rapport, et par l’aspect de ses bords.
Peut-on se faire assister lors de l’expertise de l’assureur ?
Oui, par un expert indépendant.
Où trouver les arrêtés de ma commune ?
Sur Géorisques et dans l’état des risques.
Besoin d’un avis d’expert ?
Contactez nous pour organiser l’expertise, ou appelez le 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.
Sources
- Code des assurances, article L125-1 (catastrophes naturelles)
- Code des assurances, article L122-7 (garantie tempête)
- Géorisques : arrêtés de catastrophe naturelle par commune
- Code civil, article 1792 (responsabilité décennale)


